Domain messfahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
messfahrzeuge.de um.
Sind Sie am Kauf der Domain
messfahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messfahrzeuge.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
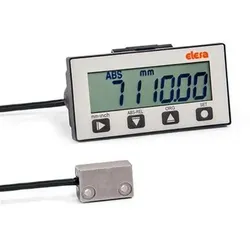
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,5)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.177 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,5 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,39 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter

-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **


Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
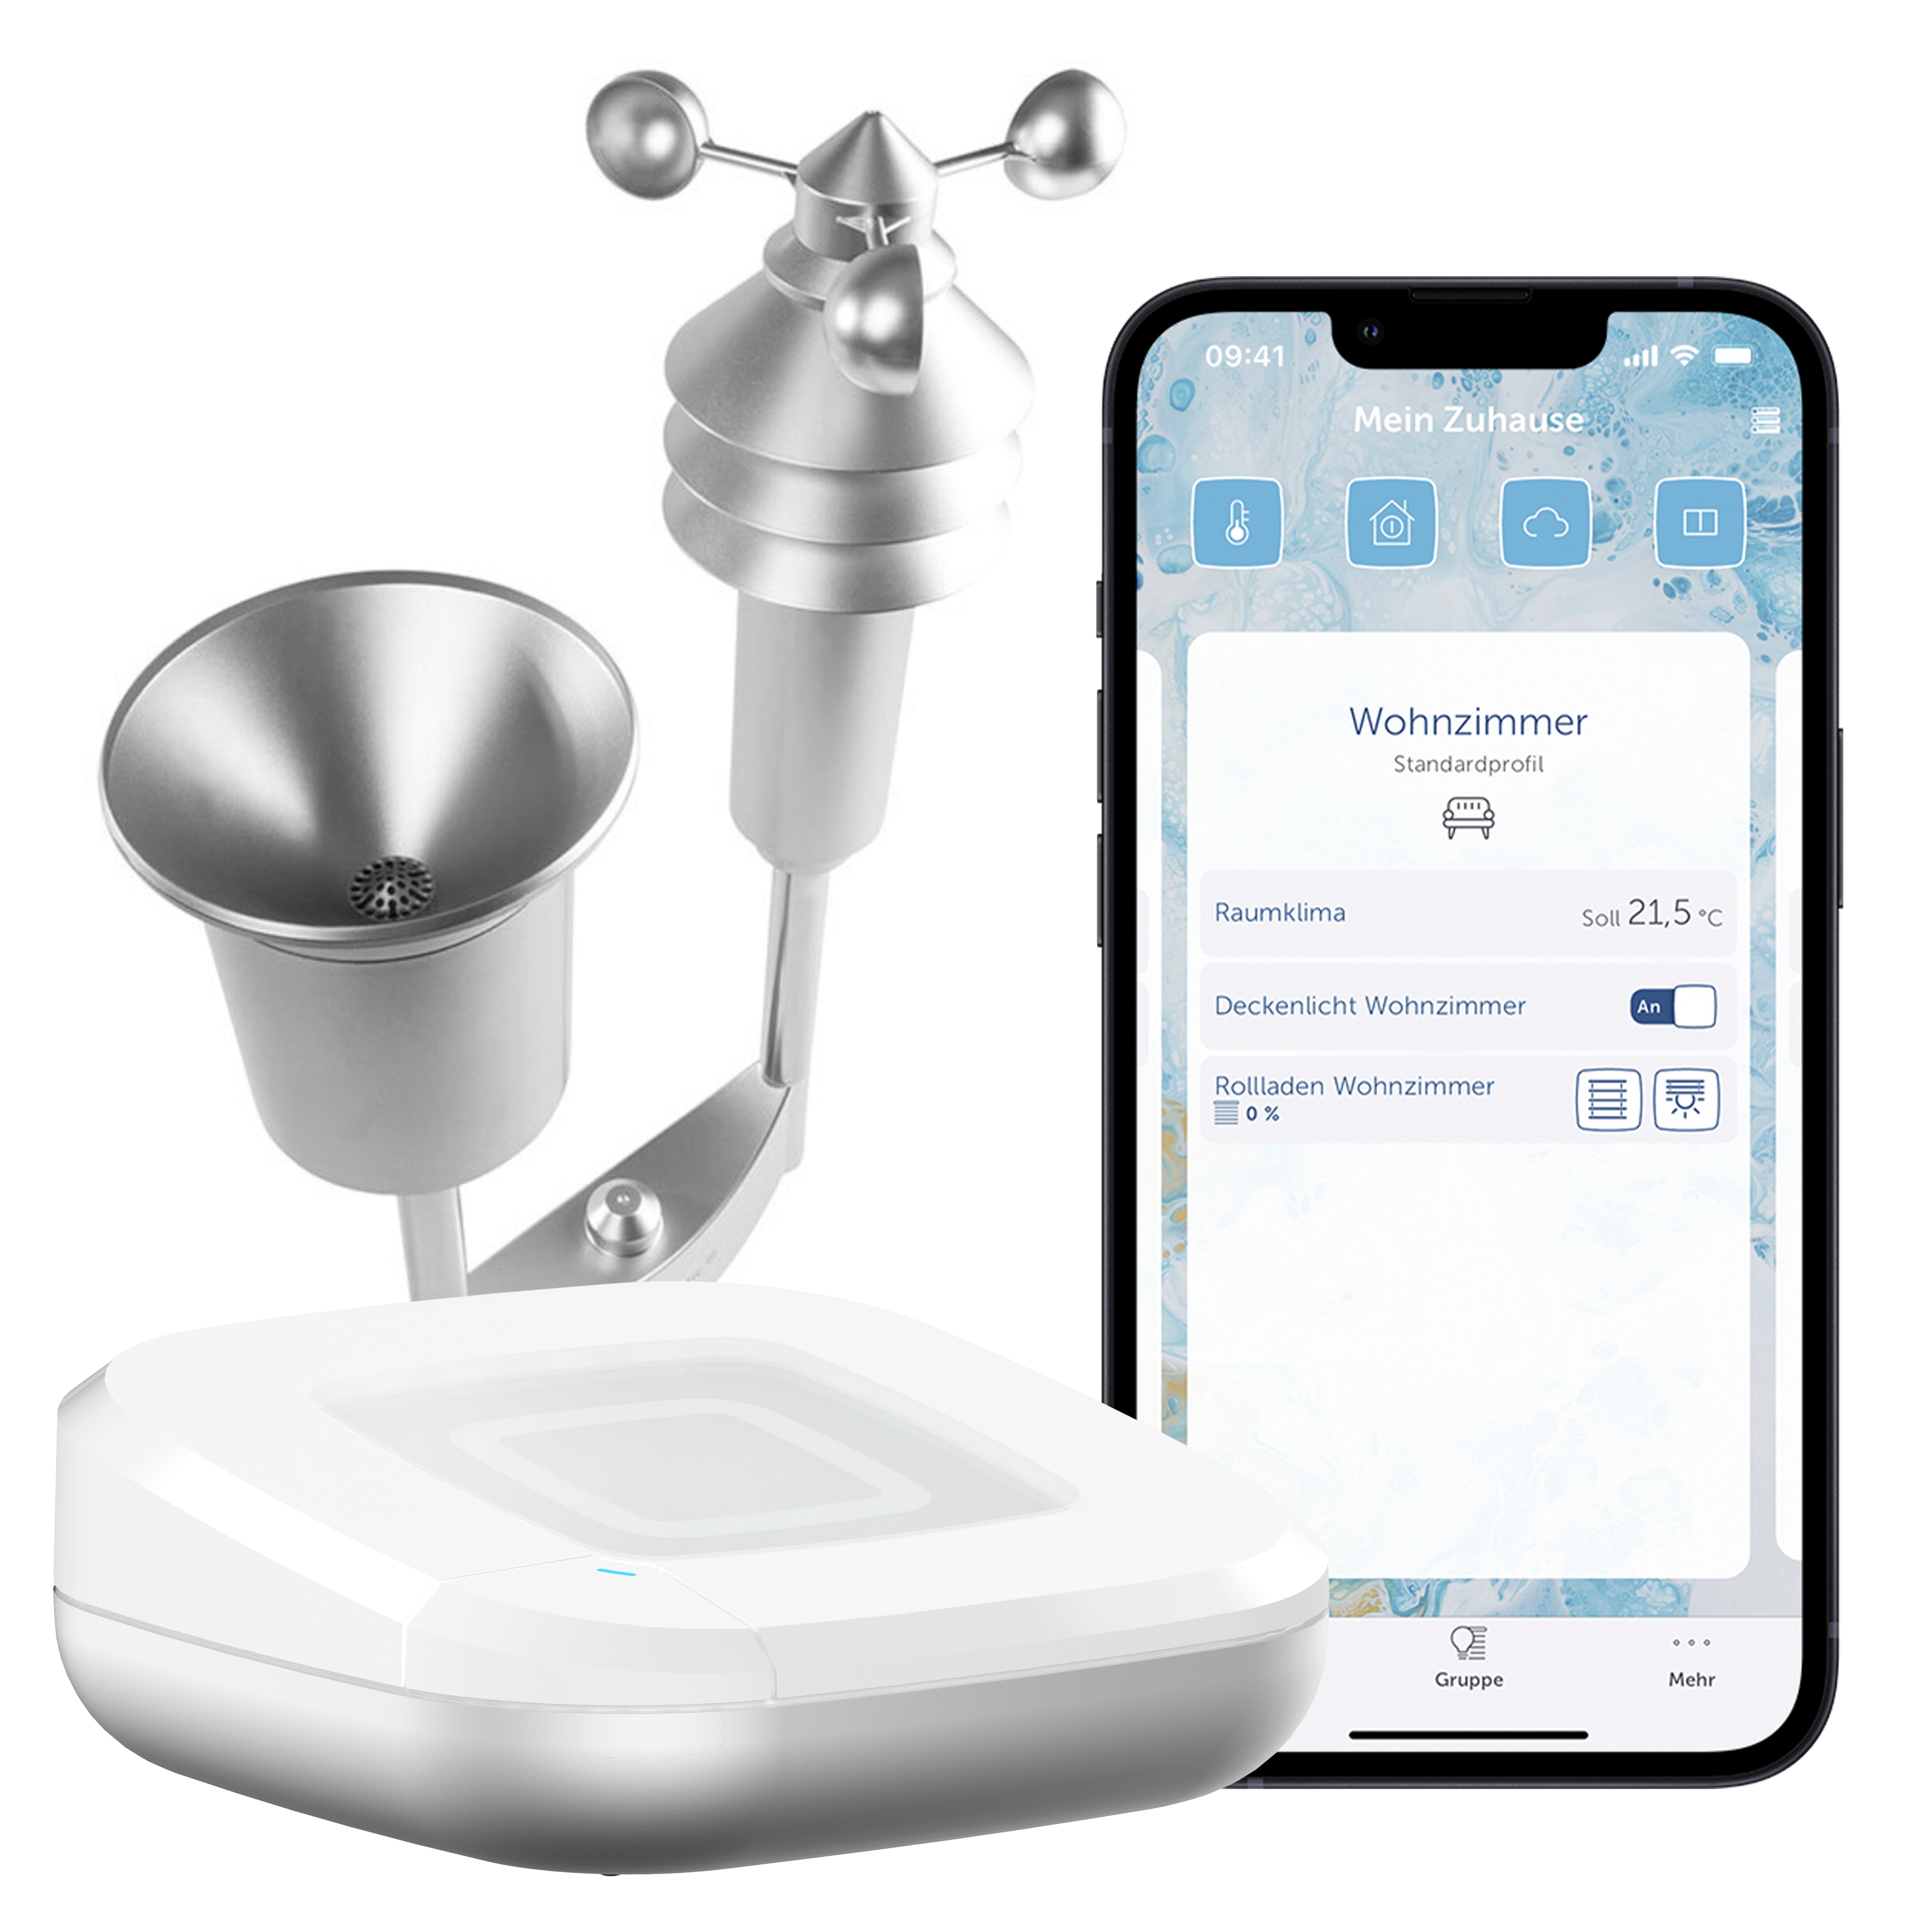
Homematic IP Starter Set Wetterstation Plus + Messdatenerfassung + Access Point2Erfasst zuverlässig und exakt verschiedene Messbereiche / Anzeige und Auswertung der ermittelten Wetterdaten / Flexibler Einsatzort im Außenbereich / Einfache Montage durch robusten Edelstahlmast / Funk- Kommunikation und Batteriebetrieb237,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041390R9999 MU257 Messgeräte-Modul 1RE / 2FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 2 = 500 mm, 24 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,5)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.177 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,5 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,39 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,8)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.181 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,8 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Subke, Peter: FahrzeugdiagnoseFahrzeugdiagnose , Grundlagen, Bussysteme, Protokolle, Anwendungen , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20240318, Produktform: Kartoniert, Autoren: Subke, Peter, Seitenzahl/Blattzahl: 360, Keyword: Automobil; Automobilelektronik; Datenaustausch; Datenkommunikation; Diagnosekommunikation; Elektriksystem; Elektronik; Elektroniksystem; Fahrzeugsteuergeräte; Kraftfahrzeugelektronik, Fachschema: Elektronik - Elektroniker~Regelungstechnik~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Fachkategorie: Mess- und Automatisierungstechnik~Fahrzeugbau~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 172, Höhe: 17, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.