Domain messfahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
messfahrzeuge.de um.
Sind Sie am Kauf der Domain
messfahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messfahrzeuge.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Striebel & John 2CPX041390R9999 MU257 Messgeräte-Modul 1RE / 2FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 2 = 500 mm, 24 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter


-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **

Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
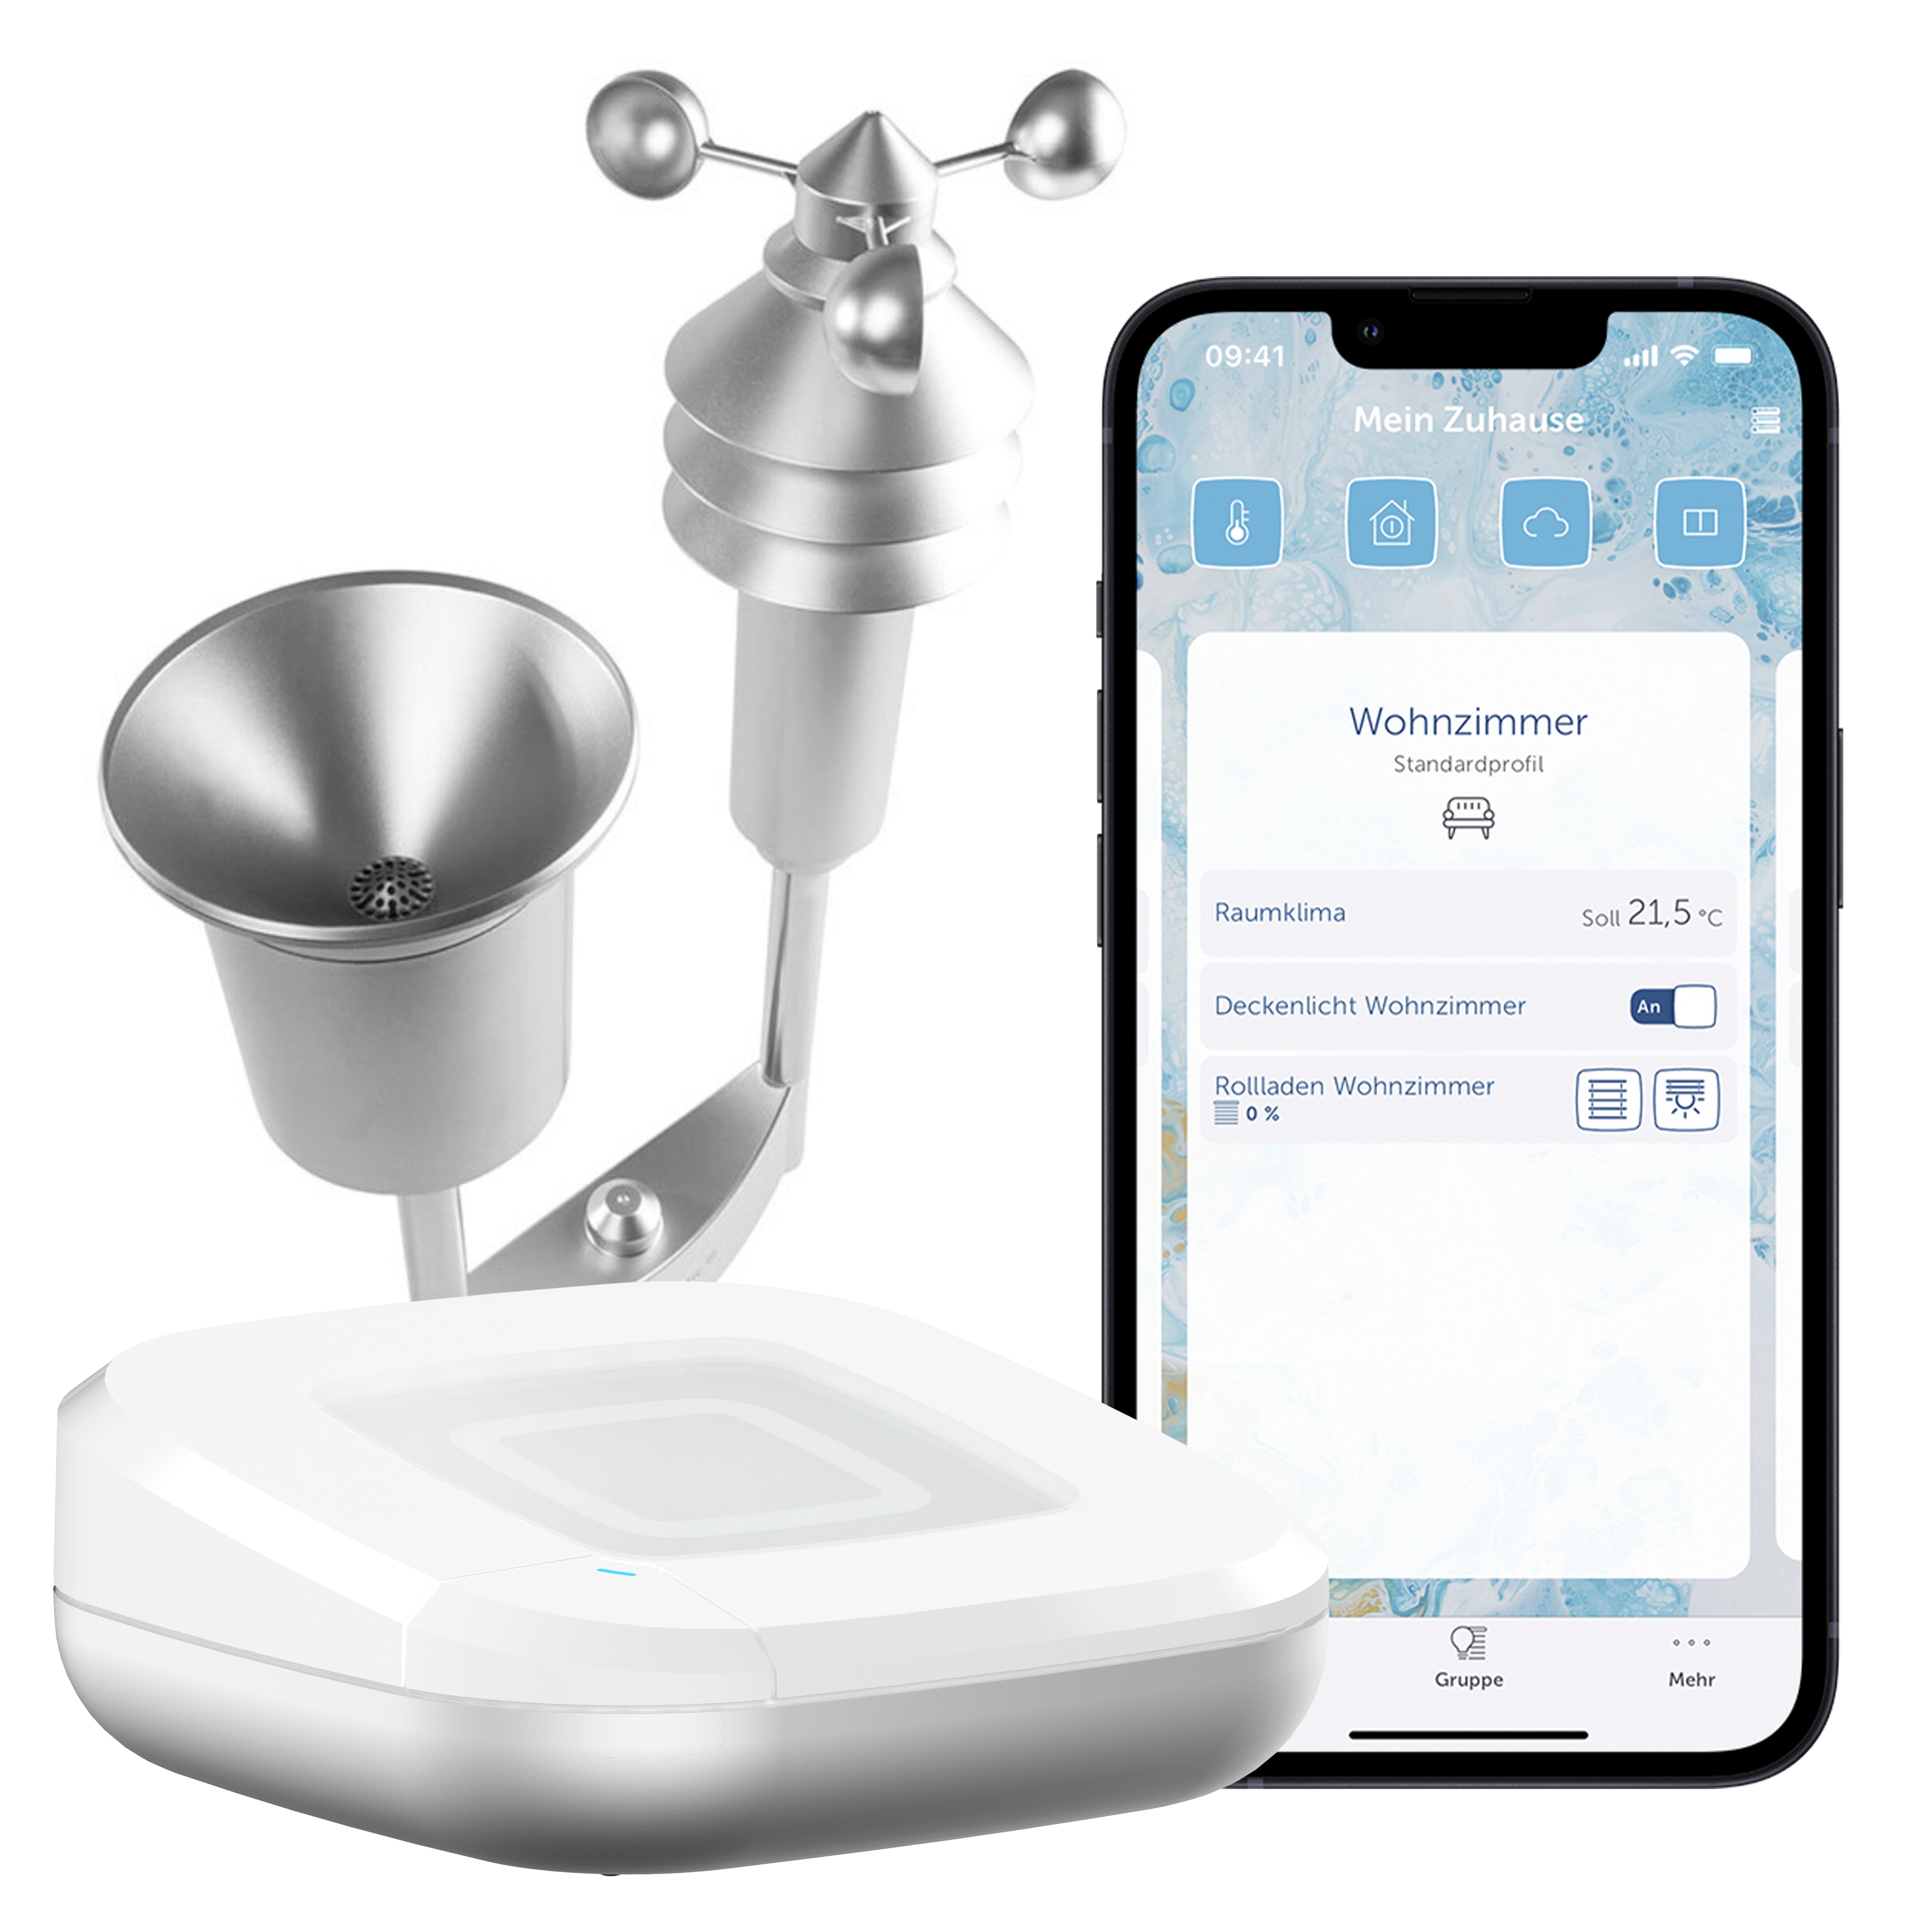
Homematic IP Starter Set Wetterstation Plus + Messdatenerfassung + Access Point2Erfasst zuverlässig und exakt verschiedene Messbereiche / Anzeige und Auswertung der ermittelten Wetterdaten / Flexibler Einsatzort im Außenbereich / Einfache Montage durch robusten Edelstahlmast / Funk- Kommunikation und Batteriebetrieb239,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041390R9999 MU257 Messgeräte-Modul 1RE / 2FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 2 = 500 mm, 24 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,5)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.177 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,5 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,39 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Subke, Peter: FahrzeugdiagnoseFahrzeugdiagnose , Grundlagen, Bussysteme, Protokolle, Anwendungen , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20240318, Produktform: Kartoniert, Autoren: Subke, Peter, Seitenzahl/Blattzahl: 360, Keyword: Automobil; Automobilelektronik; Datenaustausch; Datenkommunikation; Diagnosekommunikation; Elektriksystem; Elektronik; Elektroniksystem; Fahrzeugsteuergeräte; Kraftfahrzeugelektronik, Fachschema: Elektronik - Elektroniker~Regelungstechnik~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Fachkategorie: Mess- und Automatisierungstechnik~Fahrzeugbau~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 172, Höhe: 17, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.