Domain messfahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
messfahrzeuge.de um.
Sind Sie am Kauf der Domain
messfahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messfahrzeuge.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **

Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
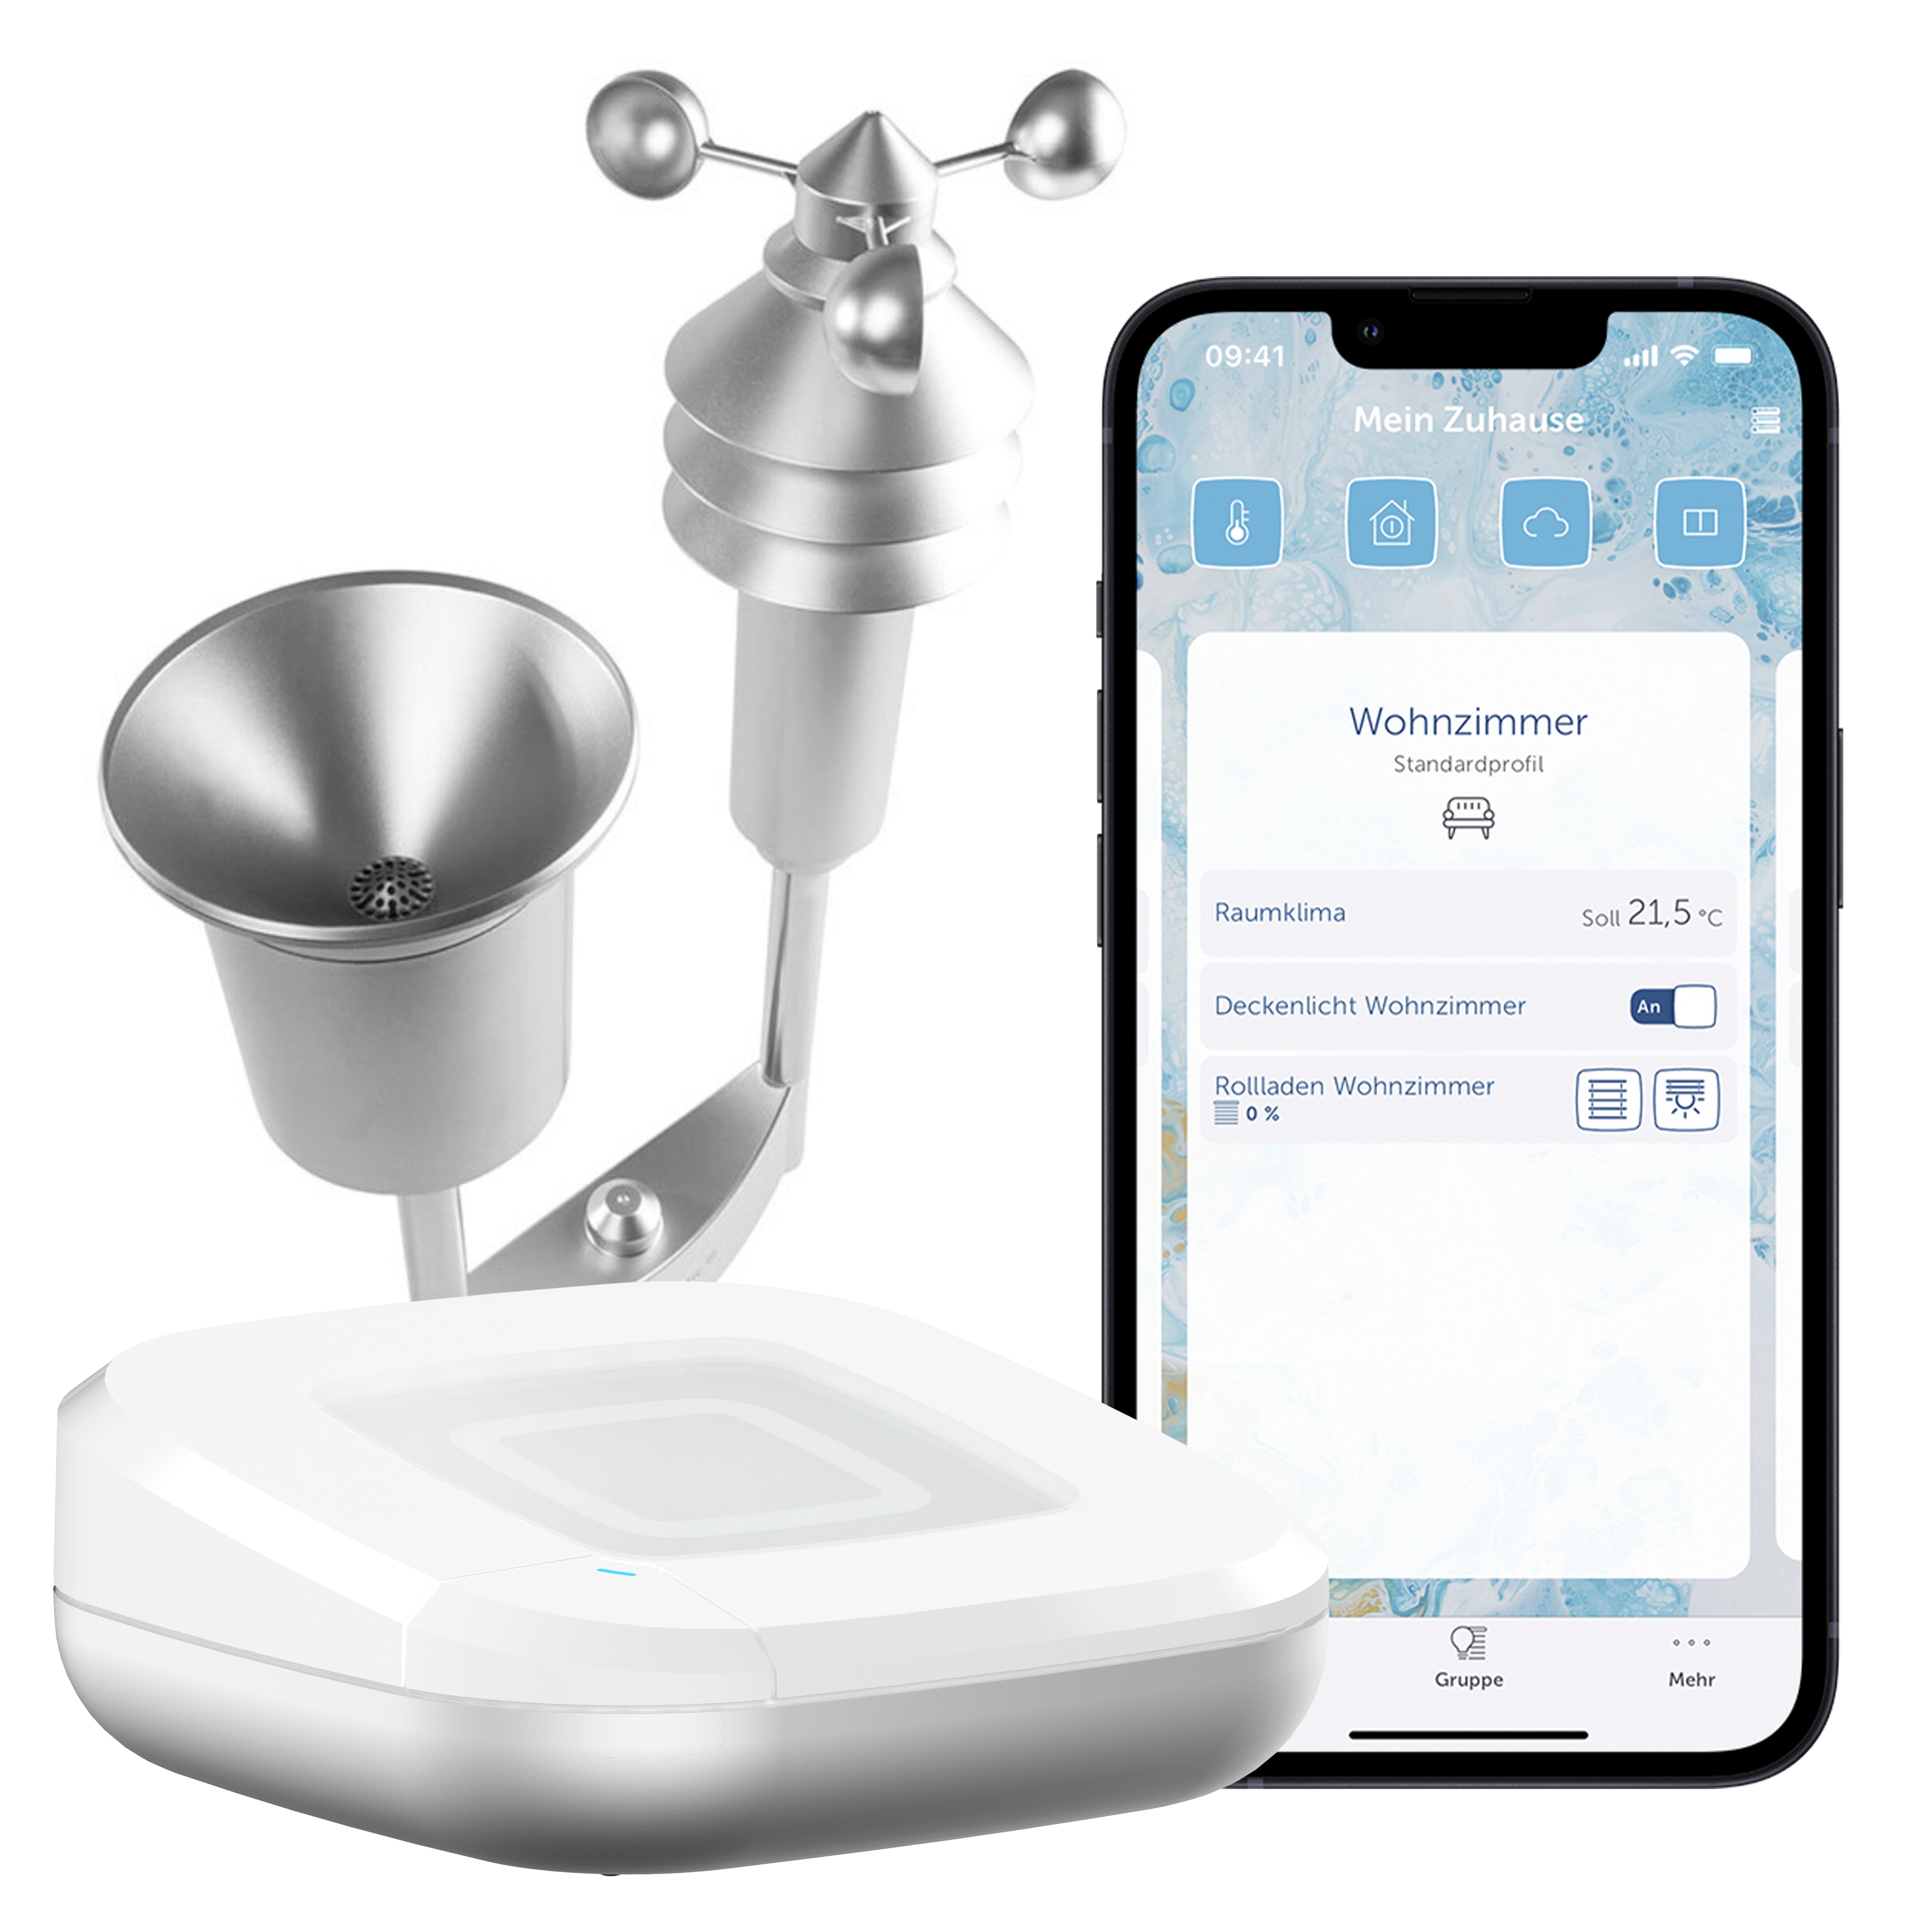
Homematic IP Starter Set Wetterstation Plus + Messdatenerfassung + Access Point2Erfasst zuverlässig und exakt verschiedene Messbereiche / Anzeige und Auswertung der ermittelten Wetterdaten / Flexibler Einsatzort im Außenbereich / Einfache Montage durch robusten Edelstahlmast / Funk- Kommunikation und Batteriebetrieb239,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041390R9999 MU257 Messgeräte-Modul 1RE / 2FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 2 = 500 mm, 24 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,5)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.177 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,5 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,39 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.