Domain messfahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
messfahrzeuge.de um.
Sind Sie am Kauf der Domain
messfahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messfahrzeuge.de kaufen?
Ist Pacht umsatzsteuerpflichtig?
Ist Pacht umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Pacht hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des verpachteten Objekts und dem Vertragsverhältnis zwischen den Vertragsparteien. In der Regel unterliegt die Pacht von Grundstücken nicht der Umsatzsteuer, während die Pacht von beweglichen Gegenständen in der Regel umsatzsteuerpflichtig ist. Es ist daher ratsam, sich im konkreten Fall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Umsatzsteuerpflicht der Pacht zu klären. **
Ist Provision umsatzsteuerpflichtig?
Ist Provision umsatzsteuerpflichtig? Ja, Provisionen sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine erbrachte Dienstleistung gelten. Die Umsatzsteuer wird in der Regel vom Empfänger der Provision gezahlt. Es gibt jedoch Ausnahmen, zum Beispiel wenn die Provision im Ausland erbracht wird oder wenn es sich um steuerfreie Umsätze handelt. Es ist wichtig, die steuerlichen Regelungen im jeweiligen Land zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
Striebel & John 2CPX041390R9999 MU257 Messgeräte-Modul 1RE / 2FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 2 = 500 mm, 24 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter


-
Sind Eintrittsgelder umsatzsteuerpflichtig?
Sind Eintrittsgelder umsatzsteuerpflichtig? Ja, grundsätzlich sind Eintrittsgelder umsatzsteuerpflichtig, da es sich um eine entgeltliche Leistung handelt. Die Umsatzsteuer wird in der Regel vom Veranstalter auf den Ticketpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch Ausnahmen, zum Beispiel bei kulturellen Veranstaltungen, die unter bestimmte Steuerbefreiungen fallen können. Es ist wichtig, sich im Vorfeld über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Sind Kautionen umsatzsteuerpflichtig?
Sind Kautionen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Kautionen hängt davon ab, ob sie als Sicherheit für die Erfüllung vertraglicher Verpflichtungen dienen oder als Entgelt für eine Leistung angesehen werden. Wenn die Kaution als Sicherheit gilt, ist sie in der Regel nicht umsatzsteuerpflichtig. Wenn sie jedoch als Entgelt für eine Leistung betrachtet wird, kann sie umsatzsteuerpflichtig sein. Es ist daher wichtig, die genauen Umstände und Vertragsbedingungen zu prüfen, um festzustellen, ob Umsatzsteuer auf die Kaution erhoben werden muss. Es wird empfohlen, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um eine genaue Einschätzung zu erhalten. **
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Was bedeutet umsatzsteuerpflichtig?
Umsatzsteuerpflichtig bedeutet, dass ein Unternehmen verpflichtet ist, Umsatzsteuer auf seine erbrachten Leistungen oder verkauften Waren zu erheben und an das Finanzamt abzuführen. Dies betrifft in der Regel Unternehmen, die einen bestimmten Umsatz pro Jahr erreichen. Die Umsatzsteuer wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt weitergeleitet. Unternehmen müssen ihre Umsatzsteuerpflicht gegenüber dem Finanzamt anmelden und regelmäßig Umsatzsteuervoranmeldungen abgeben. Es gibt auch bestimmte Ausnahmen und Regelungen für Kleinunternehmer, die unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein können. **

Sind Ferienwohnungen umsatzsteuerpflichtig?
Sind Ferienwohnungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Vermietungen von Ferienwohnungen der Umsatzsteuerpflicht. Die Vermietung von Ferienwohnungen gilt als umsatzsteuerpflichtige Dienstleistung, sofern sie regelmäßig und mit Gewinnerzielungsabsicht erfolgt. Die Umsatzsteuer wird in der Regel vom Vermieter auf den Mietpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Land und individueller Situation des Vermieters. Es ist daher ratsam, sich vor der Vermietung von Ferienwohnungen über die steuerlichen Pflichten und Regelungen zu informieren. **
Ist Vertragsstrafe umsatzsteuerpflichtig?
Ist Vertragsstrafe umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Vertragsstrafen hängt von verschiedenen Faktoren ab, wie z.B. ob die Vertragsstrafe als Entschädigung für entgangene Einnahmen oder als pauschalierter Schadenersatz betrachtet wird. In der Regel unterliegen Vertragsstrafen der Umsatzsteuer, wenn sie als Entgelt für eine Leistung angesehen werden. Es ist daher ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die steuerlichen Auswirkungen von Vertragsstrafen im konkreten Fall zu klären. Letztendlich hängt die Umsatzsteuerpflicht von der individuellen Vertragsgestaltung und den Umständen des Falls ab. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
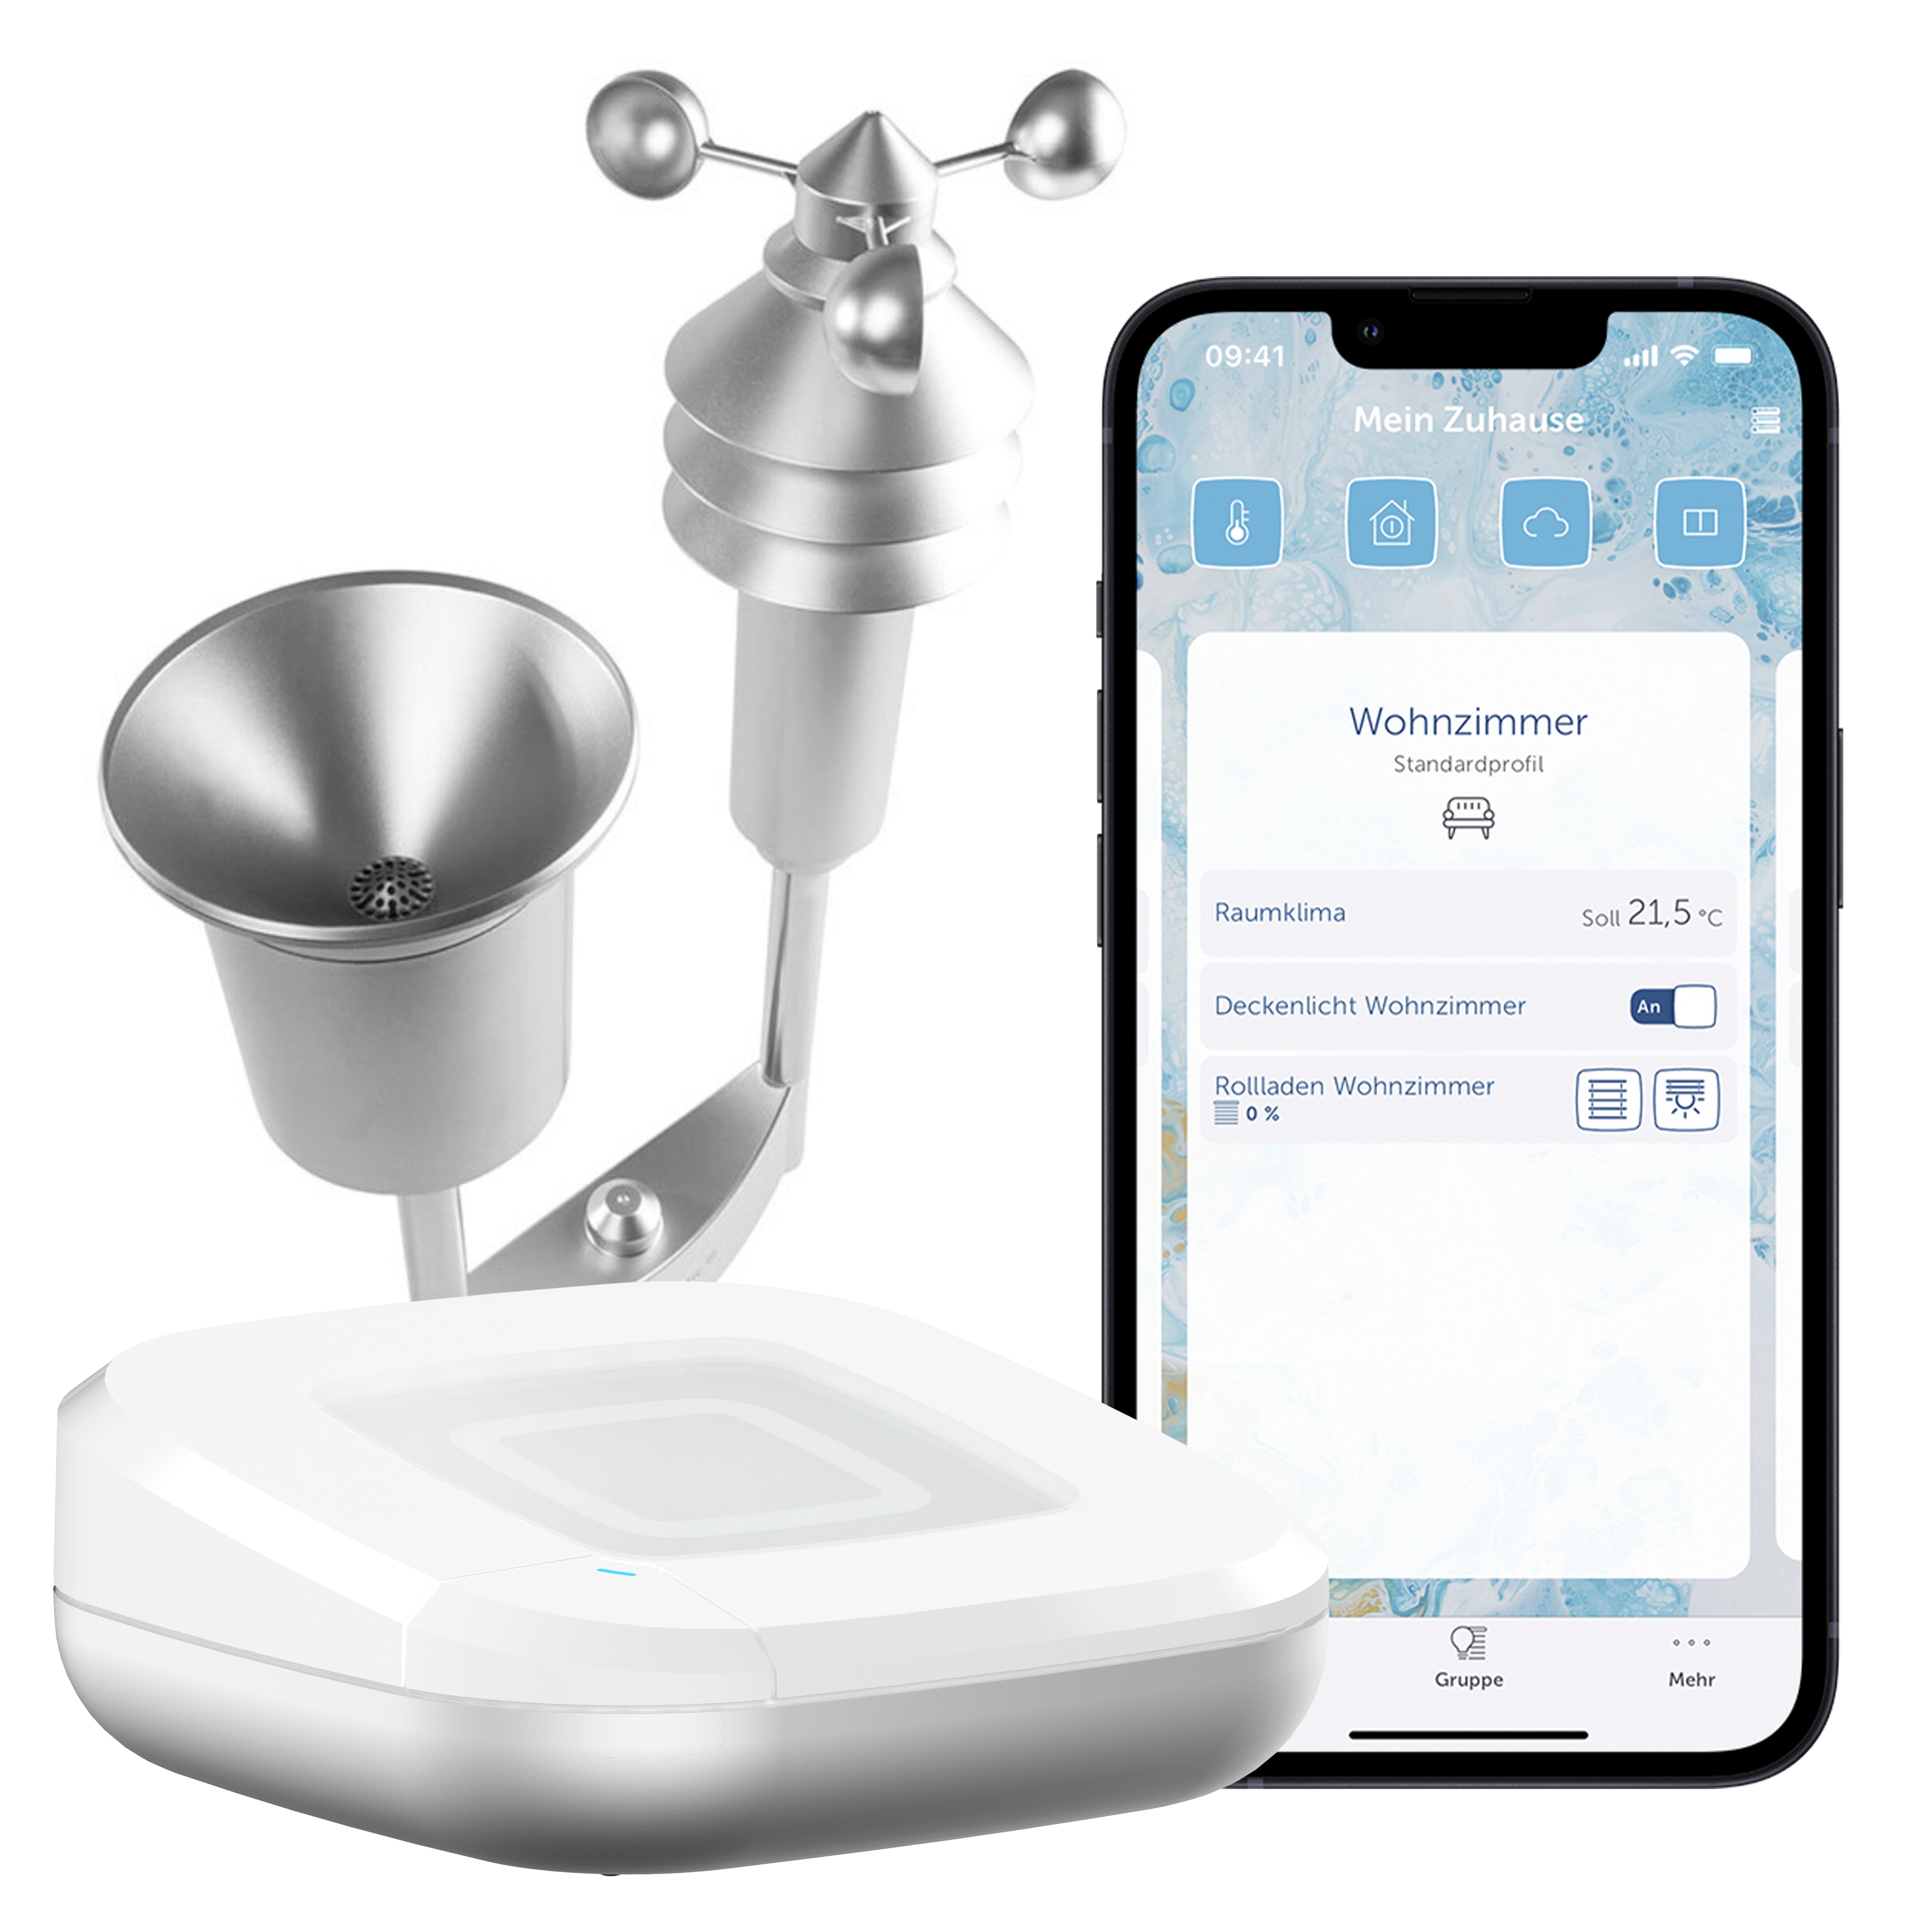
Homematic IP Starter Set Wetterstation Plus + Messdatenerfassung + Access Point2Erfasst zuverlässig und exakt verschiedene Messbereiche / Anzeige und Auswertung der ermittelten Wetterdaten / Flexibler Einsatzort im Außenbereich / Einfache Montage durch robusten Edelstahlmast / Funk- Kommunikation und Batteriebetrieb239,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041390R9999 MU257 Messgeräte-Modul 1RE / 2FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 2 = 500 mm, 24 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Pacht umsatzsteuerpflichtig?
Ist Pacht umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Pacht hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des verpachteten Objekts und dem Vertragsverhältnis zwischen den Vertragsparteien. In der Regel unterliegt die Pacht von Grundstücken nicht der Umsatzsteuer, während die Pacht von beweglichen Gegenständen in der Regel umsatzsteuerpflichtig ist. Es ist daher ratsam, sich im konkreten Fall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Umsatzsteuerpflicht der Pacht zu klären. **
-
Ist Provision umsatzsteuerpflichtig?
Ist Provision umsatzsteuerpflichtig? Ja, Provisionen sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine erbrachte Dienstleistung gelten. Die Umsatzsteuer wird in der Regel vom Empfänger der Provision gezahlt. Es gibt jedoch Ausnahmen, zum Beispiel wenn die Provision im Ausland erbracht wird oder wenn es sich um steuerfreie Umsätze handelt. Es ist wichtig, die steuerlichen Regelungen im jeweiligen Land zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Sind Eintrittsgelder umsatzsteuerpflichtig?
Sind Eintrittsgelder umsatzsteuerpflichtig? Ja, grundsätzlich sind Eintrittsgelder umsatzsteuerpflichtig, da es sich um eine entgeltliche Leistung handelt. Die Umsatzsteuer wird in der Regel vom Veranstalter auf den Ticketpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch Ausnahmen, zum Beispiel bei kulturellen Veranstaltungen, die unter bestimmte Steuerbefreiungen fallen können. Es ist wichtig, sich im Vorfeld über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Sind Kautionen umsatzsteuerpflichtig?
Sind Kautionen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Kautionen hängt davon ab, ob sie als Sicherheit für die Erfüllung vertraglicher Verpflichtungen dienen oder als Entgelt für eine Leistung angesehen werden. Wenn die Kaution als Sicherheit gilt, ist sie in der Regel nicht umsatzsteuerpflichtig. Wenn sie jedoch als Entgelt für eine Leistung betrachtet wird, kann sie umsatzsteuerpflichtig sein. Es ist daher wichtig, die genauen Umstände und Vertragsbedingungen zu prüfen, um festzustellen, ob Umsatzsteuer auf die Kaution erhoben werden muss. Es wird empfohlen, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,5)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.177 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,5 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,39 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Subke, Peter: FahrzeugdiagnoseFahrzeugdiagnose , Grundlagen, Bussysteme, Protokolle, Anwendungen , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20240318, Produktform: Kartoniert, Autoren: Subke, Peter, Seitenzahl/Blattzahl: 360, Keyword: Automobil; Automobilelektronik; Datenaustausch; Datenkommunikation; Diagnosekommunikation; Elektriksystem; Elektronik; Elektroniksystem; Fahrzeugsteuergeräte; Kraftfahrzeugelektronik, Fachschema: Elektronik - Elektroniker~Regelungstechnik~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Fachkategorie: Mess- und Automatisierungstechnik~Fahrzeugbau~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 172, Höhe: 17, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Was bedeutet umsatzsteuerpflichtig?
Umsatzsteuerpflichtig bedeutet, dass ein Unternehmen verpflichtet ist, Umsatzsteuer auf seine erbrachten Leistungen oder verkauften Waren zu erheben und an das Finanzamt abzuführen. Dies betrifft in der Regel Unternehmen, die einen bestimmten Umsatz pro Jahr erreichen. Die Umsatzsteuer wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt weitergeleitet. Unternehmen müssen ihre Umsatzsteuerpflicht gegenüber dem Finanzamt anmelden und regelmäßig Umsatzsteuervoranmeldungen abgeben. Es gibt auch bestimmte Ausnahmen und Regelungen für Kleinunternehmer, die unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein können. **
-
Sind Ferienwohnungen umsatzsteuerpflichtig?
Sind Ferienwohnungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Vermietungen von Ferienwohnungen der Umsatzsteuerpflicht. Die Vermietung von Ferienwohnungen gilt als umsatzsteuerpflichtige Dienstleistung, sofern sie regelmäßig und mit Gewinnerzielungsabsicht erfolgt. Die Umsatzsteuer wird in der Regel vom Vermieter auf den Mietpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Land und individueller Situation des Vermieters. Es ist daher ratsam, sich vor der Vermietung von Ferienwohnungen über die steuerlichen Pflichten und Regelungen zu informieren. **
-
Ist Vertragsstrafe umsatzsteuerpflichtig?
Ist Vertragsstrafe umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Vertragsstrafen hängt von verschiedenen Faktoren ab, wie z.B. ob die Vertragsstrafe als Entschädigung für entgangene Einnahmen oder als pauschalierter Schadenersatz betrachtet wird. In der Regel unterliegen Vertragsstrafen der Umsatzsteuer, wenn sie als Entgelt für eine Leistung angesehen werden. Es ist daher ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die steuerlichen Auswirkungen von Vertragsstrafen im konkreten Fall zu klären. Letztendlich hängt die Umsatzsteuerpflicht von der individuellen Vertragsgestaltung und den Umständen des Falls ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.