Domain messfahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
messfahrzeuge.de um.
Sind Sie am Kauf der Domain
messfahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messfahrzeuge.de kaufen?
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter


-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **

Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
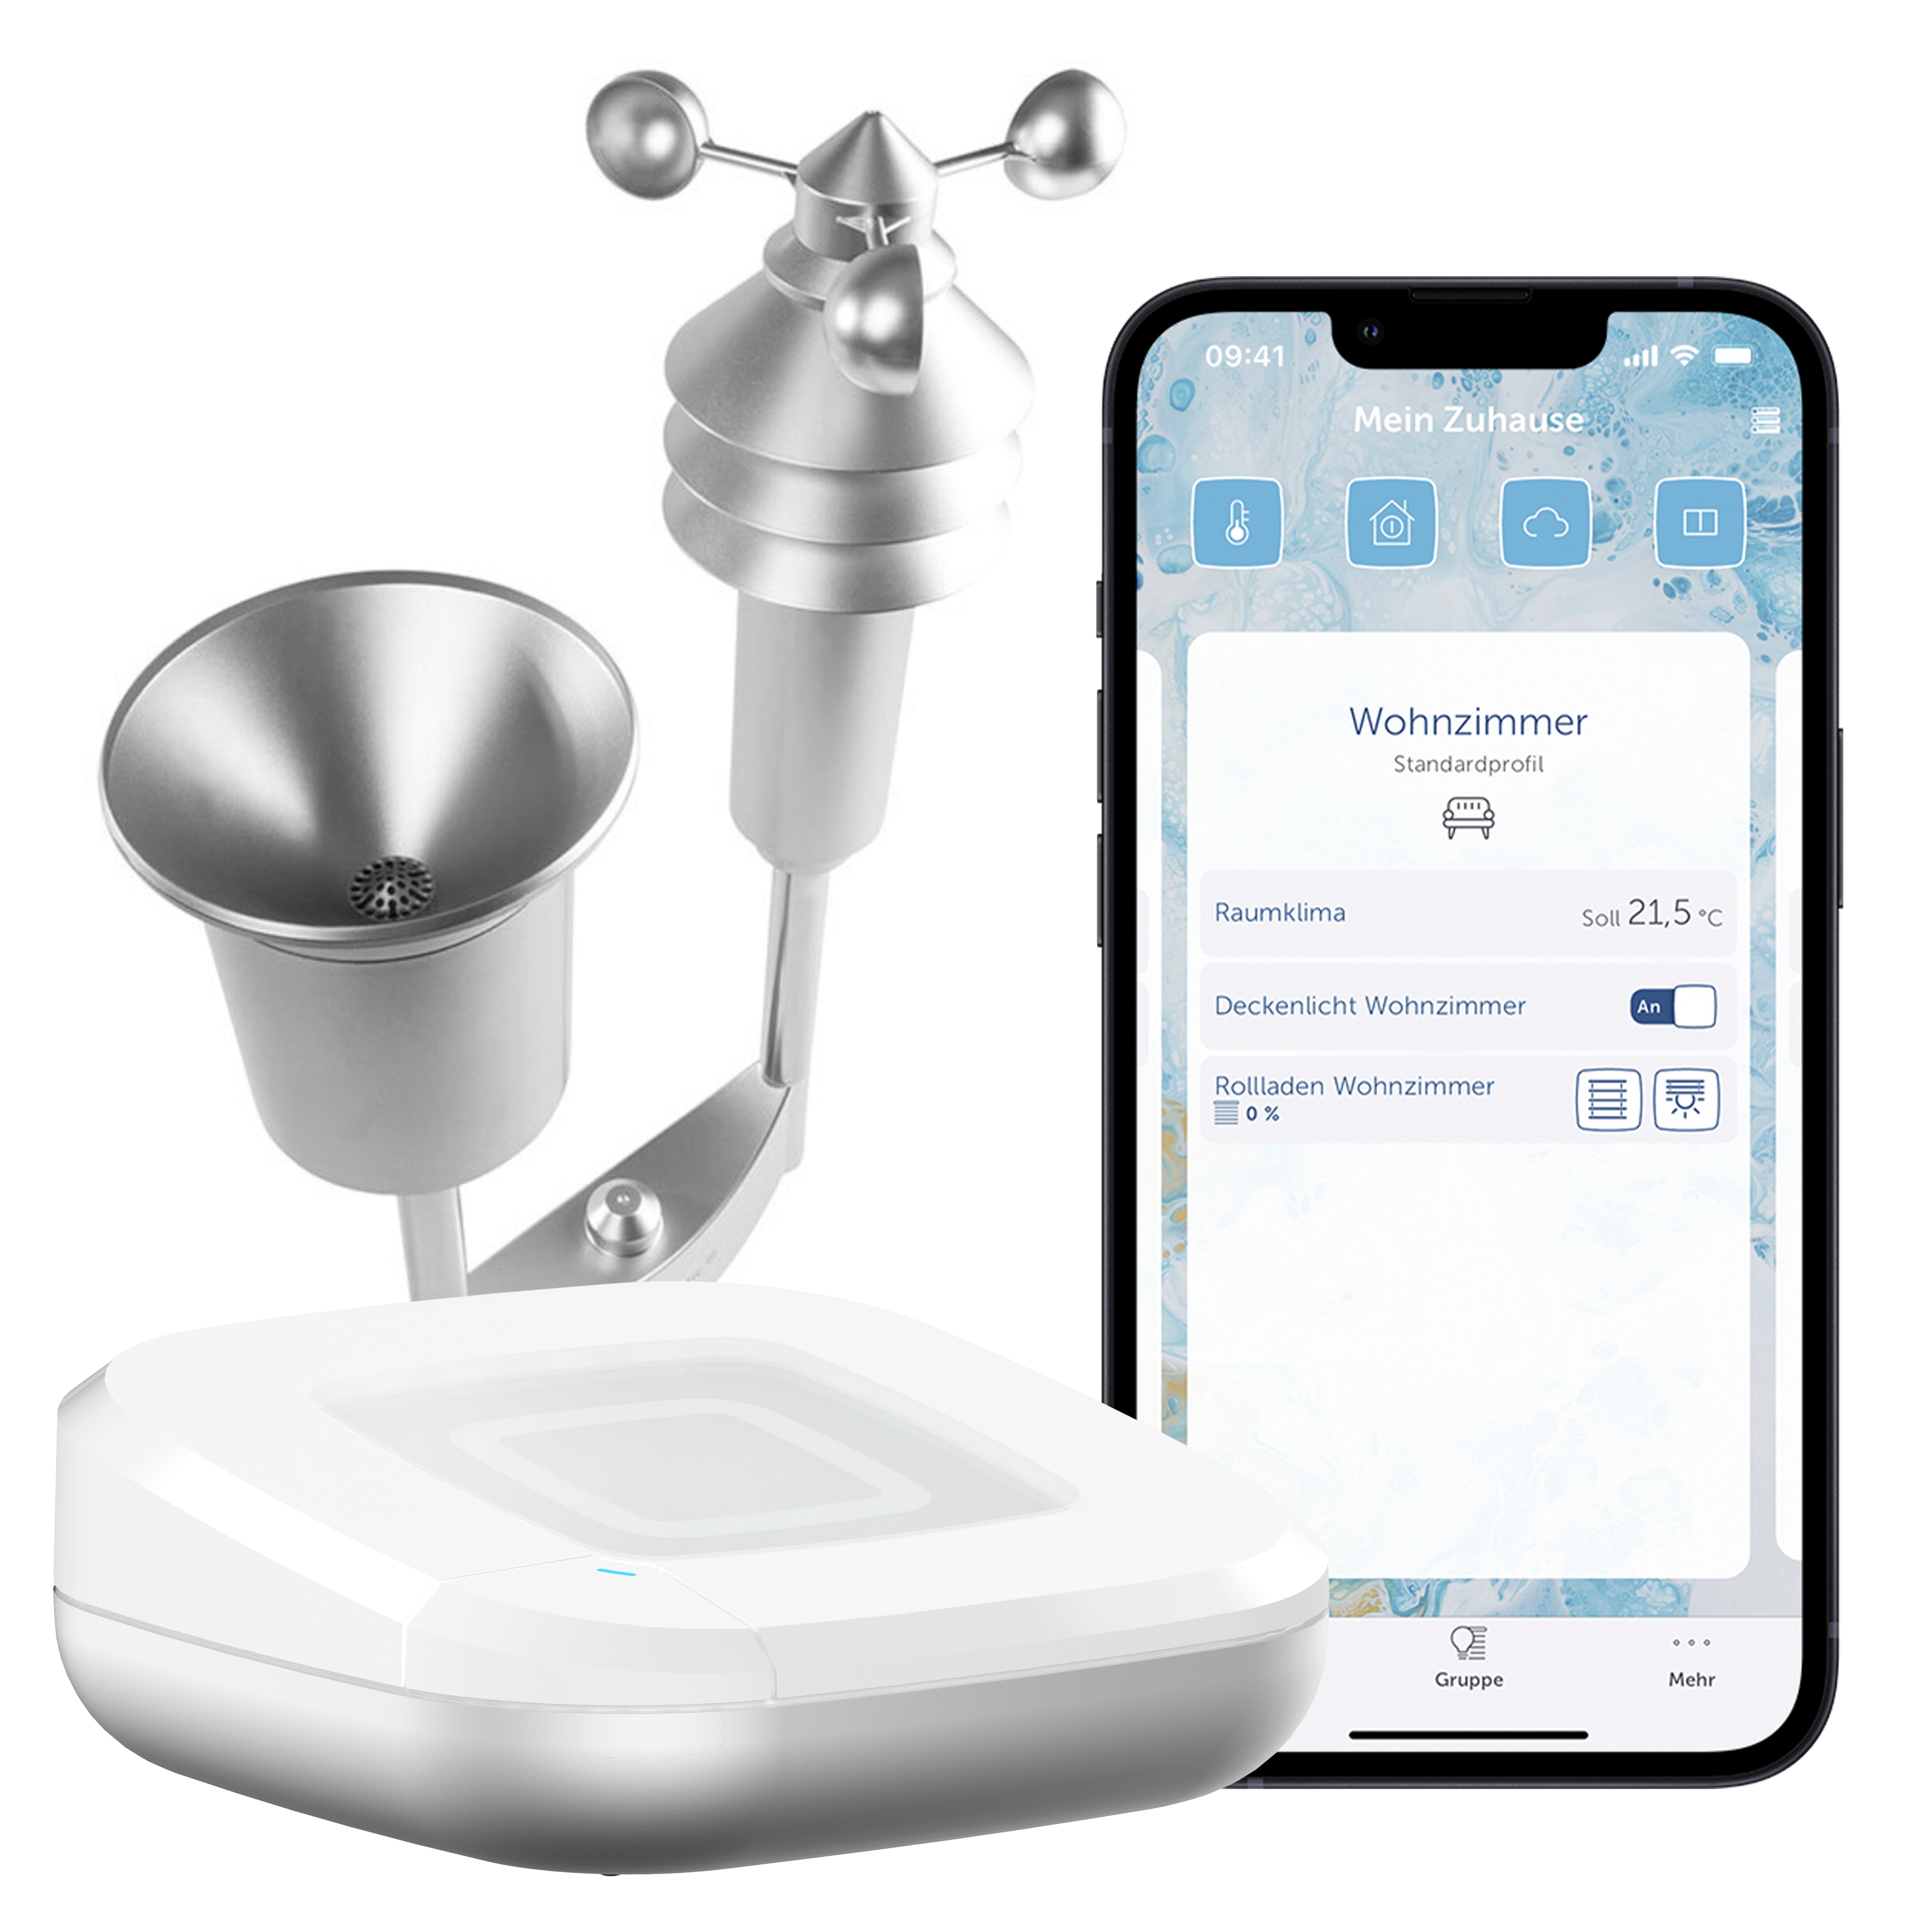
Homematic IP Starter Set Wetterstation Plus + Messdatenerfassung + Access Point2Erfasst zuverlässig und exakt verschiedene Messbereiche / Anzeige und Auswertung der ermittelten Wetterdaten / Flexibler Einsatzort im Außenbereich / Einfache Montage durch robusten Edelstahlmast / Funk- Kommunikation und Batteriebetrieb239,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041390R9999 MU257 Messgeräte-Modul 1RE / 2FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 2 = 500 mm, 24 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041391R9999 MU357 Messgeräte-Modul 1RE / 3FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 1 RE = 150 mm, Feldbreite 3 = 750 mm, 36 Platzeinheiten, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX041392R9999 MU157 Messgeräte-Modul 2RE /BH000, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 2 RE = 300 mm, Feldbreite 1 = 250 mm, 24 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
-
Striebel & John 2CPX041393R9999 MU158 Messgeräte-Modul 3RE / BH00, 1FB, für 4x Messgeräte 96x96mm Messgeräte-Modul 1 St.Innenausbau Modul, CombiLine, montiert im Schrank eingebaut, für Messgeräte, Rasteinheit 3 RE = 450 mm, Feldbreite 1 = 250 mm, 36 Platzeinheiten, feste Montage, unbestückt für den Einbau von 4 Messgeräte 96x96, Abdeckungen aus Kunststoff, 90 Grad Druck-Drehverschluss, RAL 7035, Ausführung der Abdeckung: mit Ausschnitt, einsetzbar ab einer Schranktiefe von 225 mm, EDF oder WR Montagegerüst muss separat bestellt werden104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,3)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.174 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,3 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,37 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Magnetische Messsysteme für Längen- und Winkelmessungen (7110-1-E-0,5)Magnetische Messsysteme GN 7110 bilden zusammen mit Magnetbändern GN 7110.2 ein vollständiges System zur Längen- und Winkelmessung. Sie eignen sich für Anwendungen, die ein häufiges Verstellen erfordern, wie z. B. Zuschnitts- und Ablängvorrichtungen. Die Ausführung V2 bildet gemeinsam mit Kontrolleinheiten GN 9150 ein kabelloses System zur schnellen Positionierung. Aufgrund der Funkübertragung wird kein Kabel zwischen der Kontrolleinheit und dem Messsystem benötigt. Formatänderungen können schnell von einem Leitstand übertragen werden. Gewicht: 0.177 kg h1: 37 h2: 20.5 h3: 16.5 Kabellänge l6 (in Meter): 0,5 Kennzeichen: E - ohne Funk-Datenübertragung l1: 72 l2: 12 l3: 28 l4: 21 l5: 7 RoHS: Ja254,39 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Subke, Peter: FahrzeugdiagnoseFahrzeugdiagnose , Grundlagen, Bussysteme, Protokolle, Anwendungen , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20240318, Produktform: Kartoniert, Autoren: Subke, Peter, Seitenzahl/Blattzahl: 360, Keyword: Automobil; Automobilelektronik; Datenaustausch; Datenkommunikation; Diagnosekommunikation; Elektriksystem; Elektronik; Elektroniksystem; Fahrzeugsteuergeräte; Kraftfahrzeugelektronik, Fachschema: Elektronik - Elektroniker~Regelungstechnik~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Fachkategorie: Mess- und Automatisierungstechnik~Fahrzeugbau~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 172, Höhe: 17, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.